Facture électronique : ce qui change pour les TPE et les indépendants d'ici septembre 2027
 Par Arnaud, dépanneur informatique chez SosPC54
Depuis le 1er septembre 2026, toutes les entreprises doivent pouvoir recevoir des factures électroniques, même les plus petites. Le 1er septembre 2027, ce sera au tour des TPE, des artisans, des commerçants, des micro-entrepreneurs et des professions libérales de les émettre : pour vos clients professionnels, un PDF envoyé par e-mail ne suffira plus. Les règles ont déjà évolué plusieurs fois : voici celles en vigueur en novembre 2026, vérifiées auprès de la DGFiP, de Service-public et de Légifrance, et ce que vous pouvez faire dès maintenant, sans tomber dans les pièges des escrocs.
Le calendrier : où en est-on ?
- Depuis le 1er septembre 2026, toutes les entreprises, quelles que soient leur taille et leur forme juridique, doivent pouvoir recevoir des factures électroniques, donc avoir choisi une plateforme agréée. Les grandes entreprises et les entreprises de taille intermédiaire doivent déjà émettre toutes leurs factures sous cette forme : votre fournisseur d'énergie ou d'accès à internet, par exemple.
- Le 1er septembre 2027, les PME, les TPE et les micro-entreprises devront émettre leurs factures électroniques et transmettre certaines données de vente et de paiement à l'administration : c'est le « e-reporting ».
- D'ici là, vous pouvez facturer comme aujourd'hui : un client ne peut pas vous imposer la facture électronique au nom de la loi avant votre échéance, précise la DGFiP. Mais rien ne vous empêche de commencer plus tôt, avec quelques clients.
Êtes-vous concerné ? Presque certainement
La réforme vise toutes les entreprises assujetties à la TVA et établies en France, quels que soient leur chiffre d'affaires et leur régime, indépendants et professions libérales compris. La franchise en base de TVA ne vous en dispense pas : vos factures garderont la mention « TVA non applicable, article 293 B du CGI », mais celles destinées à vos clients professionnels devront être électroniques. La DGFiP cite l'exemple d'un plombier en franchise ou d'un consultant auto-entrepreneur qui facture des professionnels.
- Clients professionnels établis en France : vous leur adresserez des factures électroniques.
- Clients particuliers : vos factures ne changent pas (papier, PDF, e-mail). Vous transmettrez seulement, par votre plateforme, le total de vos ventes jour par jour, sans aucune donnée sur vos clients : tous les deux mois en franchise en base, chaque mois au régime simplifié.
- Prestations de services : vous transmettrez aussi la date et le montant des paiements reçus, sauf option pour la TVA d'après les débits (TVA due dès la facturation) ou autoliquidation. Pour une facture électronique, il suffira de la passer au statut « encaissée ».
- Professions de santé : vos soins exonérés de TVA sortent du dispositif, mais vous devez pouvoir recevoir les factures de vos fournisseurs : la DGFiP cite le médecin ou l'ostéopathe et ses factures d'énergie ou d'internet. La redevance d'un collaborateur libéral au titulaire du cabinet, elle, passe en facture électronique.
Une facture électronique, ce n'est pas un PDF
Une facture électronique contient ses informations (numéros SIREN, numéro de facture, montants, taux de TVA…) sous une forme que les logiciels lisent directement. « Ce n'est donc pas un PDF envoyé par e-mail », résume la DGFiP, ni une facture papier scannée.
- Trois formats, communs à toutes les plateformes agréées : UBL et CII, de simples fichiers de données, et Factur-X, un format mixte qui réunit un PDF lisible à l'œil et un fichier de données (XML). Votre logiciel ou votre plateforme s'en charge.
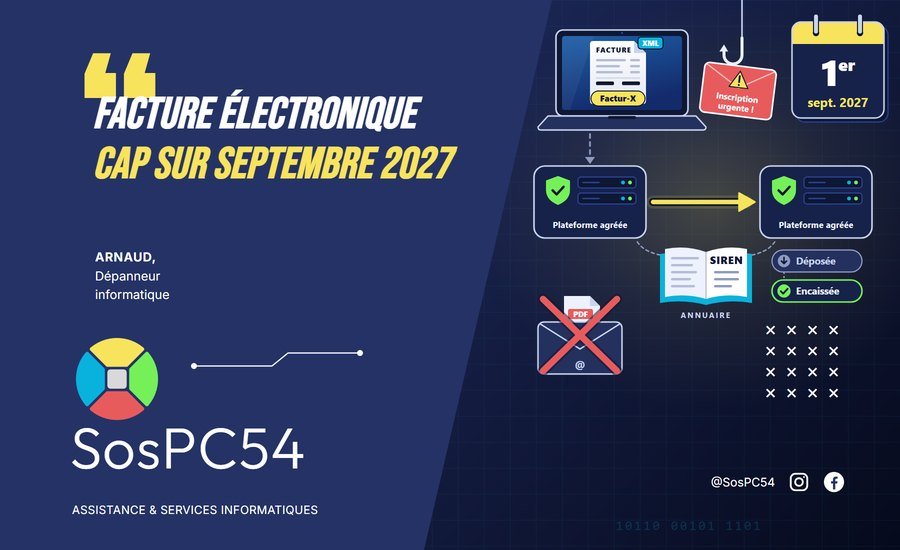
- La facture passe par les plateformes : la vôtre l'envoie à celle de votre client. Quatre statuts obligatoires permettent de la suivre : déposée, rejetée (par la plateforme, pour une erreur), refusée (par le client, avec un motif) et encaissée.
- Quatre nouvelles mentions s'ajoutent sur les factures des TPE et PME émises à partir du 1er septembre 2027 : le numéro SIREN du client ; la catégorie de l'opération (livraison de biens, prestation de services, ou les deux) ; l'option pour le paiement de la TVA d'après les débits, si vous l'avez choisie ; l'adresse de livraison des biens, si elle diffère de celle du client.
Plateforme agréée et annuaire : qui fait quoi ?
La plateforme agréée (autrefois appelée « plateforme de dématérialisation partenaire », ou PDP) est une entreprise privée immatriculée par la DGFiP pour trois ans renouvelables. Elle envoie et reçoit vos factures, et ne transmet à l'administration que les données prévues par la loi. Elle doit être certifiée ISO 27001 (une norme de sécurité informatique) et héberger ses données dans l'Union européenne. Au 1er août 2026, l'État en avait agréé 150, dont plus d'une dizaine avec une offre gratuite ou sans surcoût pour les besoins essentiels des plus petites structures.
- Vous la choisissez librement, vous pouvez en avoir plusieurs et en changer à tout moment. Un fournisseur ne peut vous imposer ni sa plateforme ni un format.
- Votre logiciel habituel (facturation, caisse, comptabilité) peut rester votre outil s'il est « solution compatible » : conforme aux exigences de la réforme et raccordé à au moins une plateforme agréée. Sans logiciel, vous pourrez saisir vos factures sur la plateforme.
- L'annuaire, géré par l'État, indique la plateforme de chaque entreprise, repérée par son SIREN ou son SIRET. C'est votre plateforme qui y enregistre votre choix, après la signature d'un accord avec vous : vous n'avez aucune démarche à faire auprès de l'administration.
- Pas de plateforme publique gratuite : la France a choisi de faire passer les factures par les plateformes agréées. Le portail public de facturation, géré par l'État, tient l'annuaire et recueille les données transmises par ces plateformes.
Les sanctions prévues
Attention aux montants lus ailleurs : la loi de finances pour 2026 les a relevés (ils étaient de 15 € par facture et de 250 € par transmission). Depuis le 21 février 2026, le code général des impôts prévoit :
- 50 € par facture qui aurait dû être émise sous forme électronique, dans la limite de 15 000 € par année civile ;
- 500 € par transmission de données manquante (e-reporting), dans la même limite de 15 000 € par an ;
- pour la réception, si vous n'avez pas de plateforme agréée : une mise en demeure, puis 500 € si rien n'a changé au bout de trois mois, et 1 000 € après chaque nouvelle période de trois mois.
Pour les deux premières amendes, une première infraction (sans autre manquement dans les trois années précédentes) n'est pas sanctionnée si elle est réparée spontanément ou dans les 30 jours suivant la demande de l'administration. Pour le démarrage, la DGFiP annonce une approche « pédagogique et proportionnée » : pas de sanction automatique pour une entreprise en difficulté qui peut prouver ses démarches. Ce n'est ni un report ni une dispense.
Ce qu'il faut faire dès maintenant
- Faites le point en 4 questions avec le questionnaire « La facturation électronique, qu'est-ce que ça change pour moi ? » d'impots.gouv.fr.
- Choisissez votre plateforme agréée, si ce n'est pas fait : la réception est obligatoire depuis le 1er septembre 2026. Le plus simple passe souvent par l'éditeur de votre logiciel de facturation ou de caisse, votre banque ou votre expert-comptable. Vérifiez qu'elle figure sur la liste officielle : sur impots.gouv.fr, rubrique « Professionnel », puis « Gérer mon entreprise/association » et « Je passe à la facturation électronique ». Préférez une plateforme définitivement immatriculée : la liste signale celles qui attendent encore leurs tests.
- Interrogez l'éditeur de votre logiciel de facturation ou de caisse : est-il plateforme agréée, ou solution compatible ? Saura-t-il ajouter les nouvelles mentions et transmettre vos ventes aux particuliers ? Un tableur ou un traitement de texte, seul, ne sait ni produire une facture électronique ni l'envoyer à une plateforme.
- Mettez à jour votre fichier clients : le SIREN de chaque client professionnel (et le SIRET de l'établissement à facturer), les adresses de livraison, la distinction entre professionnels et particuliers. Le SIREN sert à trouver la plateforme de votre client dans l'annuaire : une erreur, et la facture ne lui parvient pas.
- Gardez une trace de vos démarches (contrat, échanges avec l'éditeur ou le comptable) : en cas de difficulté, la DGFiP pourra vous les demander.
- Testez avant l'échéance, avec un ou deux clients.
Ce qu'il ne faut surtout pas faire : attendre l'été 2027, signer avec le premier démarcheur venu sans vérifier la liste officielle, ou croire qu'un PDF bien présenté fera l'affaire auprès de vos clients professionnels.
Faux messages, fausses plateformes : les pièges à éviter
Dans son rapport sur 2025, Cybermalveillance.gouv.fr constate que les fraudes au virement s'intensifient (+170 %) et s'étendent à des domaines comme la facturation électronique. Et en juin et juillet 2026, un vol de données à la DGFiP a concerné un peu plus de 250 000 professionnels (SIREN, nom et adresse de l'entreprise, notamment). Sans lien avec la facturation électronique, précise la DGFiP, mais de quoi rendre un faux message plus crédible.
- Aucune inscription n'est à faire auprès de l'administration : c'est votre plateforme qui enregistre votre choix dans l'annuaire. Méfiez-vous d'un message qui vous presse d'« activer votre compte » ou de payer une inscription.
- La DGFiP ne demande jamais d'informations confidentielles en dehors de votre espace professionnel : tapez vous-même l'adresse impots.gouv.fr, sans cliquer sur un lien reçu, et ne donnez jamais vos codes, mots de passe ou coordonnées bancaires en réponse à un e-mail, un SMS ou un appel.
- Un démarcheur se dit « agréé » ? Cherchez son nom sur la liste officielle avant de signer.
- Un fournisseur annonce un nouveau RIB ? Rappelez-le au numéro que vous connaissez, jamais à celui du message, conseille Cybermalveillance.gouv.fr ; si vous avez déjà payé, alertez immédiatement votre banque.
Nos six réflexes pour sécuriser votre facturation sont dans l'article facturation électronique : les pirates attaquent déjà.
On s'en occupe avec vous
Nous venons chez vous, à Nancy et dans tout le Grand Nancy : point sur vos outils de facturation et de caisse, aide à l'ouverture et au paramétrage de votre compte sur la plateforme agréée que vous aurez choisie, préparation de votre fichier clients, sécurisation de l'ordinateur qui sert à facturer. C'est notre configuration d'outils métier, à 95 € net avec une heure de formation offerte (voir nos solutions pour les entreprises) ; pour une simple vérification, notre assistance à domicile commence au forfait S, à 50 € net. Si votre outil n'est pas prêt, nous développons votre logiciel de gestion sur mesure (clients, devis, factures, relances), relié par une interface de programmation (API) à la plateforme agréée de votre choix, selon ce qu'elle permet : premier échange gratuit, devis détaillé module par module. Précision utile : SosPC54 n'est pas une plateforme agréée ; c'est vous qui choisissez la vôtre sur la liste officielle. Ensuite, notre contrat de maintenance (40 € par mois et par poste) s'occupe des mises à jour, de la sécurité, du nettoyage et du contrôle des sauvegardes, dépannages compris. Pour la TVA, votre expert-comptable reste le bon interlocuteur. Le diagnostic par téléphone est gratuit : appelez-nous au 06 69 61 02 73.
Sources : impots.gouv.fr, je découvre la facturation électronique (26 mai 2026), j'approfondis mes connaissances sur la réforme, qu'est-ce que ça change pour moi ?, liste des plateformes agréées (30 octobre 2026), facturation électronique et plateformes agréées, spécifications externes, tout savoir sur la facturation électronique (août 2026), FAQ « je découvre » et FAQ « j'approfondis » (1er septembre 2026), guide pratique de démarrage (juillet 2026), fiches TPE/PME n° 1, n° 4, n° 6 et n° 9 (octobre 2026), fiche franchise en base et particuliers, dépliant micro-entreprises (mai 2026), fréquences de transmission (août 2026) et FAQ sur le vol de données, professionnels (24 août 2026) ; Service-public Entreprendre, se mettre en conformité avec la facturation électronique (7 août 2026) et plateformes de dématérialisation partenaires (2024) ; Légifrance, code général des impôts, article 289 bis, article 1737, article 1788 D, annexe II, article 242 nonies A et annexe IV, article 41 septies C, loi de finances pour 2024, article 91 et loi de finances pour 2026 ; Cybermalveillance.gouv.fr, rapport d'activité 2025 et fraude au virement ou au faux RIB (14 octobre 2026).